


Motor Ditarik Leasing: Aturan Hukumnya dan Langkah yang Bisa Kamu Ambil
Tips Finansial | 02 September 2026 11:42
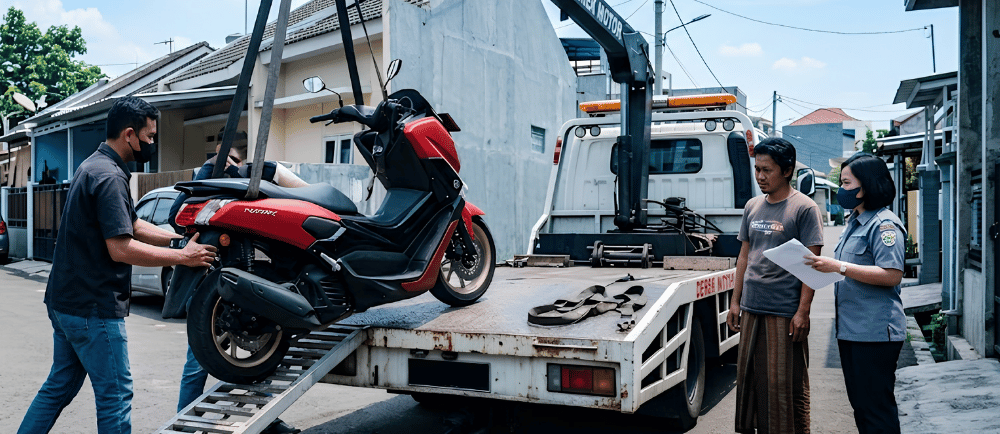
Didatangi debt collector lalu diminta paksa menyerahkan motor di jalan? Pasti kejadian ini membuat orang panik dan mungkin bingung harus merespon apa. Padahal, penarikan motor oleh perusahaan pembiayaan (leasing) nggak bisa dilakukan sembarangan.
Di Indonesia, aturan mengenai penarikan kendaraan diatur dalam Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia dan diperjelas melalui Putusan Mahkamah Konstitusi (MK) Nomor 18/PUU-XVII/2019. Aturan ini memberikan perlindungan bagi kedua belah pihak, baik perusahaan leasing maupun konsumen.
Berikut penjelasan lengkap mengenai aturan hukumnya, hak kamu sebagai debitur, dan apa yang harus dilakukan jika didatangi debt collector.
Sebelum membahas penarikan motor, penting untuk memahami istilah jaminan fidusia.
Fidusia adalah bentuk jaminan di mana kepemilikan suatu barang dijadikan jaminan utang, tetapi barang tersebut tetap berada di tangan dan digunakan oleh pemiliknya.
Agar memiliki kekuatan hukum, jaminan tersebut harus didaftarkan secara resmi sehingga perusahaan pembiayaan memperoleh Sertifikat Jaminan Fidusia.
Jawabannya: boleh, tetapi harus mengikuti prosedur hukum yang berlaku.
Leasing nggak punya hak untuk tarik paksa kendaraan secara sepihak tanpa memenuhi ketentuan yang telah diatur dalam peraturan perundang-undangan.
1. Harus Memiliki Sertifikat Jaminan Fidusia
Sebelum melakukan eksekusi kendaraan, perusahaan pembiayaan wajib memiliki Sertifikat Jaminan Fidusia yang telah terdaftar secara resmi.
Jika sertifikat tersebut tidak ada atau tidak dapat ditunjukkan saat diperlukan, penarikan kendaraan tidak dapat dilakukan begitu saja.
2. Gagal Bayar Tidak Bisa Ditetapkan Sepihak
Dalam hukum dikenal istilah wanprestasi, yaitu kondisi ketika salah satu pihak tidak memenuhi kewajiban dalam perjanjian, misalnya tidak membayar cicilan sesuai kesepakatan.
Namun, Putusan MK Nomor 18/PUU-XVII/2019 menegaskan bahwa status wanprestasi tidak boleh langsung ditentukan sepihak oleh leasing apabila debitur keberatan.
Jika debitur tidak bersedia menyerahkan kendaraan secara sukarela, perusahaan pembiayaan harus menempuh proses melalui Pengadilan Negeri sebelum eksekusi dilakukan.
Jika debt collector datang untuk melakukan penarikan kendaraan, mereka wajib membawa dokumen resmi.
Beberapa dokumen yang seharusnya dapat ditunjukkan antara lain:
- kartu identitas petugas,
- surat tugas resmi dari perusahaan pembiayaan,
- salinan Sertifikat Jaminan Fidusia,
- bukti adanya wanprestasi,
- sertifikat profesi petugas penagihan.
Jika petugas tidak dapat menunjukkan dokumen tersebut, kamu berhak meminta penjelasan dan menolak penyerahan kendaraan hingga prosedur yang benar dipenuhi.
Pada prinsipnya, penarikan paksa di jalan tanpa prosedur hukum yang benar tidak dibenarkan.
Apalagi jika disertai ancaman, kekerasan, atau perampasan kunci maupun STNK. Tindakan seperti itu dapat berpotensi masuk ke ranah pidana sesuai ketentuan dalam Pasal 368 atau 335 KUHP.
Karena itu, jika terjadi situasi seperti ini, usahakan tetap tenang dan jangan terpancing emosi.
1. Minta Dokumen Resmi
Hal pertama yang perlu dilakukan adalah meminta petugas menunjukkan seluruh dokumen resmi.
Periksa apakah identitas petugas sesuai, surat tugas masih berlaku, dan dokumen fidusia tersedia.
2. Jangan Serahkan Kunci dan STNK di Jalan
Jika penarikan motor oleh debt collector dilakukan di tengah jalan atau tempat umum dan ada unsur pemaksaan dan fisik, jangan langsung memberikan kunci maupun STNK.
Sampaikan bahwa kamu bersedia menyelesaikan persoalan tersebut melalui kantor cabang perusahaan pembiayaan.
3. Tetap Bersikap Kooperatif
Menolak penarikan bukan berarti menghindari tanggung jawab atas cicilan.
Kalau memang mengalami kesulitan membayar, lebih baik segera menghubungi pihak leasing untuk membahas solusi, seperti restrukturisasi atau penjadwalan ulang pembayaran jika tersedia.
Laporkan Jika Ada Intimidasi
Jika penarikan dilakukan dengan ancaman, kekerasan, atau tindakan yang melanggar hukum, segera laporkan ke pihak berwajib.
Selain itu, kamu juga dapat menyampaikan pengaduan melalui:
- Situs resmi OJK Kontak 157
- Situs resmi Badan Perlindungan Konsumen Nasional (BPKN)
Beberapa langkah sederhana yang bisa membantu antara lain:
- bayar angsuran sebelum tanggal jatuh tempo,
- simpan seluruh bukti pembayaran,
- segera hubungi leasing jika mengalami kesulitan finansial,
- jangan mengabaikan surat atau pemberitahuan resmi dari perusahaan pembiayaan,
- pahami isi perjanjian kredit sebelum menandatangani kontrak.
Komunikasi sejak awal biasanya jauh lebih baik dibanding menunggu tunggakan semakin besar.
Motor memang bisa ditarik oleh leasing dalam kondisi tertentu, tetapi prosesnya harus mengikuti aturan hukum yang berlaku. UU Nomor 42 Tahun 1999 tentang Jaminan Fidusia dan Putusan MK Nomor 18/PUU-XVII/2019 memberikan kepastian bahwa eksekusi kendaraan tidak boleh dilakukan secara sembarangan atau tanpa prosedur yang sah.
Sebagai konsumen, kamu berhak meminta dokumen resmi, memahami dasar penarikan kendaraan, dan mencari penyelesaian melalui jalur yang benar. Di sisi lain, memenuhi kewajiban membayar angsuran tepat waktu juga menjadi langkah terbaik agar proses pembiayaan tetap berjalan lancar dan terhindar dari risiko penarikan kendaraan.
- Simulasi Kredit Motor Matic Honda 2026: DP, Angsuran, dan Total Biaya Sampai Lunas
- Cara Bayar Angsuran Toyota Astra Finance (TAF) Lewat AstraPay
- Batas Telat Bayar Angsuran Motor & Cara Hitung Denda Terbaru
